Купувањето стан во Грција може драстично да поскапи за дел од македонските граѓани, но важна е една клучна разлика: зголемувањето сè уште е владина најава, а не веќе усвоен и објавен закон.
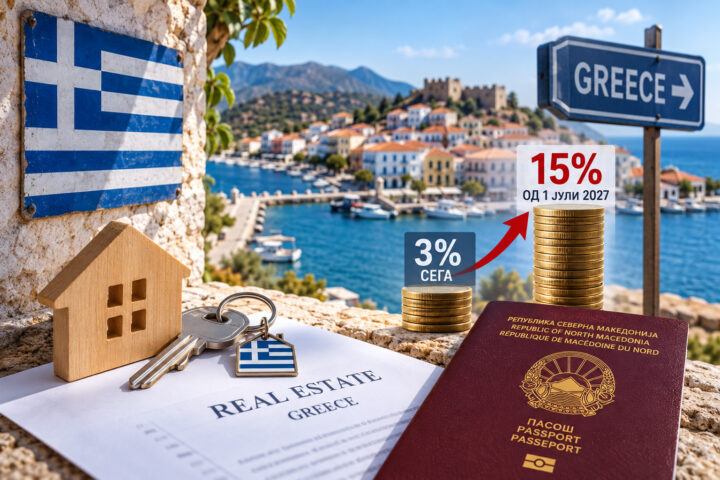
Грчката влада на почетокот на септември најави данокот на пренос на станбен недвижен имот за физички лица од трети земји да се зголеми од сегашните 3 на 15 проценти. Министерот за национална економија и финансии Кирјакос Пиеракакис прецизираше дека планираниот датум за примена е 1 јули 2027 година и дека мерката ќе се однесува на физички, а не на правни лица.
Сепак, проверката на состојбата до 22 септември 2026 година покажува дека мерката сè уште е во процес на законодавно оформување. „То Вима“ на 21 септември ја опишува како владина најава и наведува дека учесниците на пазарот ги очекуваат можните промени во фазата на нејзиното законодавно уредување. Затоа засега не може да се каже дека Грција веќе има усвоено закон според кој Македонците задолжително ќе плаќаат 15%.
Она што е потврден факт е сегашниот данок. Грчката даночна управа AADE наведува дека при купопродажба на недвижност купувачот плаќа данок на пренос од 3% од даночната вредност. Врз самиот износ на данокот се пресметува уште 3% придонес за локалната самоуправа, така што ефективниот товар е 3,09%.
Ако главната стапка се зголеми на најавените 15%, а локалната давачка остане во сегашната форма, ефективниот данок би достигнал 15,45%.
Разликата е огромна. За недвижност со даночна вредност од 100.000 евра, вкупниот ФМА денес изнесува 3.090 евра, а по новата стапка би изнесувал 15.450 евра — дополнителни 12.360 евра.
Кај стан од 150.000 евра, даночниот трошок би пораснал од 4.635 на 23.175 евра, односно за 18.540 евра.
Кај стан од 200.000 евра, сегашното оптоварување е 6.180 евра. Со стапка од 15% и истата локална давачка би достигнало 30.900 евра — 24.720 евра повеќе.
За недвижност од 300.000 евра, разликата би била уште поголема: од сегашни 9.270 на 46.350 евра, односно плус 37.080 евра.
А кај имот со даночна вредност од 500.000 евра, наместо 15.450 евра би се плаќале 77.250 евра — дополнителни 61.800 евра. Формулата произлегува од сегашниот режим на AADE и најавената стапка од 15%, а ист начин на пресметка користат и грчките медиуми што ја анализираат мерката.
Сепак, зголемувањето нема да ги опфати сите странци и секој вид недвижност.
Според деталите објавени во грчките медиуми по владиното претставување, повисокиот данок треба да се однесува на станбени недвижности што ги купуваат физички лица од земји надвор од ЕУ и Европската економска област, без соодветен статус на долгорочен жител. Од мерката се најавени како исклучени и ομογενείς, односно одредени категории лица од грчко потекло. Деловните простории, парцелите и другите нестанбени недвижности, според досега објавените информации, не се дел од конкретното зголемување.
Тоа е особено важно за македонските купувачи. Граѓанин на Северна Македонија што живее во земјава и купува апартман во Грција не станува „долгорочен жител“ само затоа што поседува недвижност.
Грчкиот Кодекс за миграција предвидува посебен статус на долгорочен жител. За него, по правило, се бара законски и непрекинат престој во Грција во претходните пет години, доволни приходи, здравствено осигурување и исполнување на условите за интеграција. Потоа се издава посебна дозвола од типот М1.
Со други зборови, имот во Грција, обична дозвола за престој и статус на долгорочен жител се три различни правни категории.
Постои и сегашно ослободување од данок за купување прв дом, но ни тоа не важи автоматски за секој граѓанин на земја надвор од ЕУ. AADE како корисници меѓу другите ги наведува граѓаните на ЕУ/ЕЕА, признатите бегалци, долгорочните жители во Грција и лицата од трети земји со дозвола за престој од втора генерација.
Токму тука останува едно од најважните неодговорени прашања: како идниот закон од 15% ќе се вкрсти со постојните даночни ослободувања и посебни категории странци. Тоа не може дефинитивно да се одговори додека не биде објавен текстот на предлог-законот и потоа конечниот закон.
Истото важи и за купувачите што веќе почнале трансакција. Владата најавува примена од 1 јули 2027 година за да му остави време на пазарот, но сè уште не се познати конечните преодни правила за преддоговори, уплатени капари и трансакции што ќе почнат пред, а ќе завршат по тој датум.
Затоа, за македонските граѓани што сериозно размислуваат за стан во Грција, пораката не е едноставно „купете пред јули“. Пред потпишување треба да се проверат точниот статус на купувачот, дали имотот правно се води како станбен, неговата даночна вредност и, најважно, конечниот текст на грчкиот закон кога ќе биде објавен.
Доколку мерката биде усвоена токму во формата што ја најави грчката влада, за типичен македонски граѓанин без статус на долгорочен жител купувањето стан по 1 јули 2027 година навистина може да значи петпати поголем данок на пренос. Но до донесувањето на законот, најпрецизниот факт е дека Грција го најави, а сè уште не го финализираше новиот даночен режим.